ロレックスの保険は明記物件の申告から|盗難・紛失への備え方
 著者: ヨメッチ
この記事は、ロレックスを買ったばかり、またはこれから買う人が「盗まれたら」「壊したら」に備えて、最初に何をすればいいかを知るための記事です。すでに専用の時計保険に入っている人や、特定の保険商品の比較を探している人向けではありません。
先に答えを書きます。まず家の火災保険の証券を開き、ロレックスが「明記物件(めいきぶっけん)」として書かれているかを確認してください。 30万円を超える時計は、ここに書かれていないと盗難にあっても補償されないことがあります。書かれていなければ、契約の途中でも保険会社や代理店に連絡して追加できることが多く、そのときに伝える金額は、購入額ではなく今の相場を目安にしておくと不足が出にくくなります。
この記事では、特定の保険商品をすすめるのではなく、腕時計に関係する保険の仕組みを一般的な情報として整理します。保険の専門家による監修は受けていないため、個別の契約についての助言はしません。分かることは次の3つです。
- ロレックスのメーカー保証で守られる範囲と、守られない範囲
- 家の火災保険(明記物件)・携行品の特約・動産保険など、腕時計に関係する保険の違いと、今の契約への追加のしかた
- 保険金額を決めるときの相場の見方と、保険より先にやっておきたい備え
メーカー保証で直るのは「製造上の不具合」だけと知っておく
保険を考える前に、まずメーカー保証の範囲を確認しておきましょう。ここを知っておくと、「保険で備えるべきなのはどの部分か」がはっきりします。
ロレックスの新品には、正規店で購入した場合に国際保証(購入から5年間)が付きます。ただし、保証の対象は時計そのものの製造上の不具合です。
| 起きたこと | メーカー保証 | 備えるなら |
|---|---|---|
| 普通に使っていて時間が大きく狂う | 対象になりうる | メーカー保証で相談 |
| 落として風防が割れた・ケースがへこんだ | 対象外 | 保険(破損を補償するもの) |
| 自宅に空き巣が入り盗まれた | 対象外 | 保険(盗難を補償するもの) |
| 外出先で置き忘れてなくした | 対象外 | 多くの保険でも対象外 |
| 長年使って部品がすり減った | 対象外 | オーバーホール(定期点検) |
つまり、保険で備えるのは「事故」と「盗難」の部分です。日々の手入れや点検の費用は、保険ではなく維持費として考えておく必要があります。
 👉 ロレックスを一生モノにする維持費と日常メンテナンス完全ガイドロレックスのオーバーホール費用と周期|正規と専門店の違い・日常のお手入れ
腕時計に関係する保険は大きく4種類ある
腕時計の盗難や破損に関係する保険には、主に次の4種類があります。どれか1つで全部をカバーできるわけではないので、違いを比べて、自分が一番心配な場面に合うものを選ぶための表です。
| 種類 | 主に守られる場所 | 主に守られる事故 | 注意点 |
|---|---|---|---|
| 火災保険(家財) | 自宅の中 | 火災・盗難・水濡れなど | 高額な時計は明記物件としての申告が必要なことが多い |
| 携行品損害の特約 | 自宅の外(持ち歩き中) | 盗難・破損 | 1個あたりの支払い上限が低めのことが多い |
| 動産総合保険 | 自宅の中と外 | 盗難・破損など幅広く | 引き受けの条件や保険料は保険会社ごとに大きく異なる |
| クレジットカードの付帯保険 | 購入直後の一定期間 | 盗難・破損 | 期間が限られ、紛失は対象外が一般的 |
名前は保険会社によって少しずつ違います。多くの人がすでに入っているのが一番上の火災保険なので、新しく入る前に、まずそこから確認するのが近道です。
自分に関係する保険は「使い方」で絞る
4種類のうち、自分に関係するものはどれか。使い方別に先に絞っておくと、このあと読むべき節が分かります。どれが正解というものではなく、自分の不安に近いものを見つけるための目安です。
| 使い方 | 心配な場面 | 最初に確認したいこと |
|---|---|---|
| ほとんど家で保管し、特別な日に着ける | 自宅での盗難・火災 | 家の火災保険の家財補償と明記物件 |
| 毎日のように着けて通勤・外出する | 外出先での盗難・破損 | 携行品の特約の上限額、動産総合保険の有無 |
| 旅行や出張によく着けていく | 移動中・旅先での盗難 | 旅行保険の携行品補償の上限額 |
| 購入したばかり | 購入直後の破損・盗難 | カード付帯の補償の期間と条件 |
どの場合も、まずは今入っている保険の内容を確認し、足りない部分があれば保険会社や代理店に相談する、という順番がおすすめです。
家の火災保険は「明記物件」に書かれているかを確認し、なければ追加を申し出る
自宅に置いている時計を守りたい場合、最初に確認するのが家の火災保険(家財の補償)です。
明記物件とは、1個または1組の価額が30万円を超える貴金属・宝石・美術品などのことです。多くの火災保険では、こうした高額な品物は保険証券に書いておかないと補償の対象になりません。家の火災保険に入っている人の多くは、契約したときにはまだロレックスを持っていなかったはずなので、今の契約には時計が書かれていない可能性が高いと考えておきましょう。
多くの火災保険では、契約の途中でも保険会社や代理店に連絡すれば、明記物件を追加する手続き(契約内容の変更)を受け付けています。新しく入り直すのではなく、今の契約に書き足す形です。確認から追加までの流れを、1つの表にまとめます。
| 順番 | やること | 見るポイント |
|---|---|---|
| 1 | 保険証券を開き、家財の補償に入っているかを見る | 建物だけの契約だと、時計などの家財はそもそも対象外 |
| 2 | 明記物件の欄と、盗難が補償に含まれるかを見る | 欄が空なら、時計は高額品として補償されない可能性がある。盗難まで含むかは契約次第 |
| 3 | 保険会社か代理店に「購入した腕時計を明記物件に追加したい」と連絡する | 型番・購入金額・購入日をすぐ答えられるようにしておく。腕時計をどの区分で扱うかは会社ごとに違うので、ここで確かめる |
| 4 | 求められた書類を出す | 保証書や購入時の明細の写しを求められることがある |
| 5 | 追加の保険料を払い、変更後の証券や通知を受け取って保管する | 変更が有効になる日より前に起きた事故は、追加した分の補償の対象にならないのが一般的 |
追加の保険料がいくらかかるか、そもそも腕時計を明記物件として引き受けてもらえるかは、保険会社と契約内容によって違います。「手続きしたつもりで、実は終わっていなかった」とならないよう、変更後の書類に時計が書かれているところまで確認しておきましょう。時計を買い足したり手放したりしたときも、その都度連絡して内容を合わせておく必要があります。
保険会社に伝える金額は、購入額より「今の相場」を目安にする
手順3で保険会社に連絡すると、たいてい「いくらで登録しますか」と聞かれます。ここで迷うのが金額です。ロレックスの場合、購入したときの値段と今の相場が大きくずれていることがあるので、判断材料としてデータを並べます。
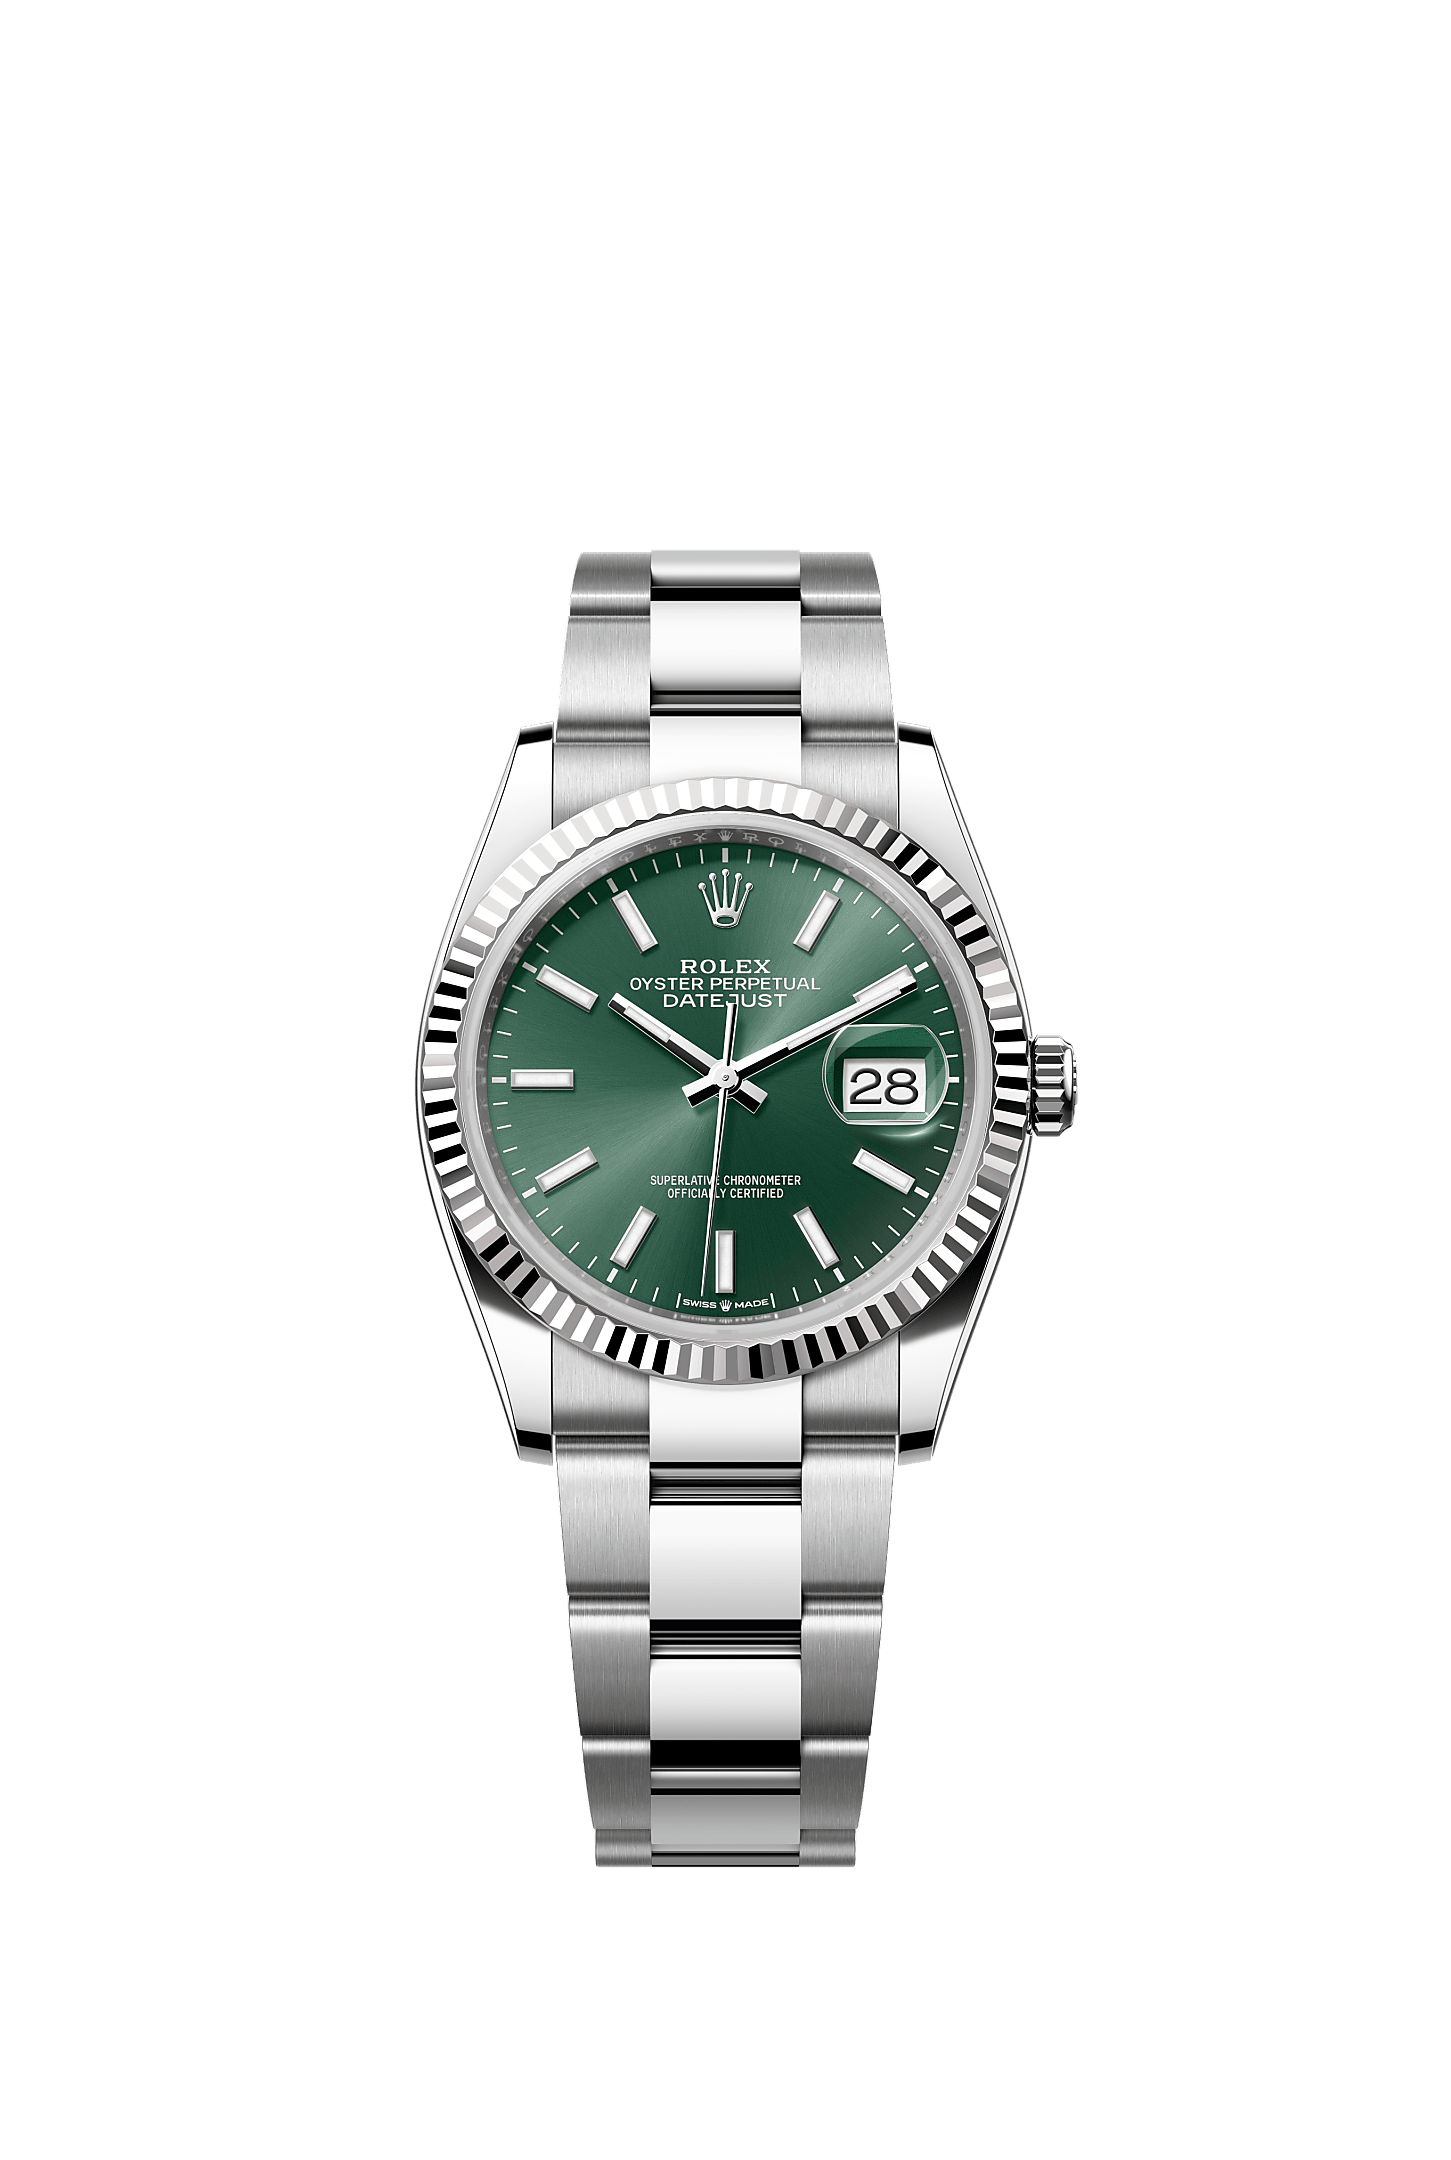
roleyome.comが集めている第三者の買取相場データ(2026年10月17日時点)では、次のような例があります。
| モデル | 定価 | 買取相場の上限 | 定価との比較 |
|---|---|---|---|
| デイトジャスト 36(Ref.126234)ミントグリーン文字盤・オイスターブレス | 1,469,600円 | 1,850,000円 | 定価の約1.3倍 |
| デイトジャスト 41(Ref.126300)ブライトブラック文字盤・オイスターブレス | 1,323,300円 | 1,420,000円 | 定価の約1.1倍 |
| デイトジャスト 41(Ref.126333)シャンパンカラー文字盤・ジュビリーブレス | 2,630,100円 | 2,210,000円 | 定価の約0.8倍 |
同じデイトジャストでも、定価より高く買われているものと、定価を下回っているものがあります。デイトジャストの現行品のうち買取相場のデータがある86種類(型番・文字盤・ブレスの組み合わせ)では、64種類で買取相場の上限が定価を上回っていました。
たとえば一番上の126234は、定価1,469,600円に対して買取相場の上限が1,850,000円です。購入額の約147万円で保険金額を登録すると、今の相場と比べて約38万円足りなくなる可能性があります。盗まれたあとに同じ時計を買い直そうとしても、定価では手に入らないことがある、ということです。逆に3番目の126333のように相場が定価を下回るモデルは、購入額どおりには評価されない可能性があります。
保険でどの金額が支払われるかは、契約の内容(事故当時の価値で計算するのか、あらかじめ決めた金額で計算するのか)によって変わります。だからこそ、保険会社や代理店と相談する前に、自分の時計の「今の評価額」を一度確かめておくと話が具体的になります。
自分の型番の今の相場は、モデルごとにまとめた相場一覧で見られます。もっと手元の個体に近い金額を知りたい場合は、売るためではなく「保険会社に伝える今の評価額を知るため」に、買取店の無料査定を使う方法もあります。査定をするのはあくまで第三者の買取店で、roleyome.comが査定するわけではありません。
地震のときは、明記物件は地震保険でも守られない
見落としやすいのが地震です。日本に住んでいる以上、ここは知っておく必要があります。
地震保険は、住まいの建物と生活用の家財を対象にした保険です。1個または1組が30万円を超える貴金属や宝石などの明記物件は、地震保険の対象に含まれません。つまり、高額なロレックスが地震で壊れたり、地震のあとの混乱でなくなったりしても、地震保険からは支払われないということです。
地震への備えは保険ではなく、保管の仕方で考えるのが現実的です。
- 棚の上など、揺れで落ちやすい場所に置きっぱなしにしない
- 箱やケースに入れて、引き出しなど低い場所にしまう
- 保証書や購入時の書類を、時計と別の場所にも控えておく
外で着けているときの事故は、携行品の特約で考える
ロレックスは着けて出かけてこそ楽しい時計です。外出先での盗難や破損に備えるのが、携行品損害の特約(持ち歩いている物の損害を補償するもの)です。火災保険や傷害保険、旅行保険に特約として付けられることが多くあります。
ただし、携行品の特約は「1個あたりの支払い上限」が設けられているのが一般的で、上限が低めに設定されている商品も多くあります。ロレックスのような高額な時計の場合、上限を超えた部分は支払われません。
| 確認すること | 見るポイント |
|---|---|
| 1個あたりの支払い上限 | 時計の価格と比べて、どれくらい足りないか |
| 補償される事故 | 盗難・破損が含まれるか |
| 支払われる金額の考え方 | 購入時の値段ではなく、事故当時の価値で計算されることが多い |
| 自己負担額 | 1回の事故ごとに自己負担があるか |
上限額は、保険証券や「契約内容のお知らせ」の補償内容の欄に、携行品損害の保険金額として書かれていることが多いので、時計の価格と並べて、いくら足りないかをその場で確かめてみてください。
携行品の特約は「全額を取り戻す」ものではなく、「修理費の一部を補う」くらいの位置づけで考えておくと、いざというときに驚かずに済みます。
「なくした」は、ほとんどの保険で対象外になる
一番注意したいのが、盗難と紛失の違いです。これを知らないと、保険に入っていても「支払われなかった」ということが起こります。
- 盗難:誰かに盗まれた場合。多くの保険で対象になりうる(警察への届け出が必要なことが一般的)
- 紛失:どこかに置き忘れた、落としてなくした場合。ほとんどの保険で対象外
外出先で時計を外して、そのまま置き忘れてしまう場面は、手を洗うときやジムの更衣室などで起こりがちです。保険ではこのケースを守れないことが多いため、「外したらすぐに着ける・しまう」という習慣そのものが一番の備えになります。
保険より先にやっておきたい3つの備え
保険に入るかどうかに関係なく、今日からできる備えがあります。いざというときに保険を使う場合にも、これらがそろっていないと手続きが進みにくくなります。
| 備え | 具体的にやること | 役に立つ場面 |
|---|---|---|
| 書類をそろえて保管する | 保証書(ギャランティカード)・購入時のレシートや明細を1か所にまとめる | 保険の請求、明記物件の追加、修理、手放すとき(保証書の有無で査定額が変わることがある) |
| 時計を記録しておく | 時計の表・裏・横の写真、型番やシリアル番号の控えを残す | 盗難の届け出、保険の請求 |
| しまう場所を決める | 着けないときは決まった場所にしまう。来客時など人目につく場所に出しっぱなしにしない | 盗難・地震・置き忘れの予防 |
クレジットカードで購入した場合は、カードに付いている購入品の補償(ショッピング保険)が、購入から一定期間だけ使えることもあります。期間や条件はカードごとに違い、多くは購入から一定の日数を過ぎると使えなくなるので、買ったばかりの人ほど今のうちに確かめておく価値があります。どのカードにどんな補償が付いているかはロレックスの支払いに向くカードの比較で整理しているので、カード会社の案内とあわせて確認しておきましょう。
 👉 ロレックス200万円、どのカードで払うと一番得かロレックスにおすすめのクレジットカード3枚|分割払い・限度額・現金併用の注意点
ロレヨメの公式LINEに型番を送ると、その型番の買取相場の水準が返ってきます。保険会社に伝える金額の目安を手早く知りたいときにも使えます。
 👉 ロレックス リセールバリューランキング【2026年9月最新版】ロレックス リセールバリューランキング【2026年9月最新版】全モデルの定価超え・定価割れ
まとめ
- ロレックスのメーカー保証は製造上の不具合が対象で、盗難や落下などの事故は対象外。保険で備えるのはこの「事故」と「盗難」の部分です。
- 家の火災保険で守るなら、30万円を超える時計は明記物件として証券に書かれていることが前提。書かれていなければ、契約の途中でも追加を申し出て、変更後の書類に時計が載っているか確認します。
- 登録する金額は購入額ではなく今の相場を目安に。126234のように、購入額で登録すると約38万円足りなくなる可能性があるモデルもあります。
- 明記物件は地震保険の対象外で、紛失(置き忘れ)もほとんどの保険で対象外。保管の仕方と「外したらすぐしまう」習慣が一番の備えです。
次の一歩として、今日のうちに家の火災保険の証券を開いて、家財の補償と明記物件の欄を確認してみてください。ロレックスが書かれていなければ、相場一覧で自分の型番の今の相場を確かめたうえで、保険会社か代理店に追加を相談しましょう。
※本記事は一般的な情報提供を目的としたもので、個別の税務・金融アドバイスではありません。カードの申込・利用にあたっては各社の公式情報をご確認のうえ、ご自身の判断でお願いします。
ロレックスと、どうしたいですか
広告
正規店で買えない・待たずに手に入れたい
GINZA RASIN は銀座にロレックス専門店を構える高級時計専門店で、在庫は常時1,300本以上。 中古は自社工房で仕上げ直したうえ長期保証が付きます。
GINZA RASINで在庫を見る ↗PR)このセクションのリンクには広告が含まれます。
おすすめ記事
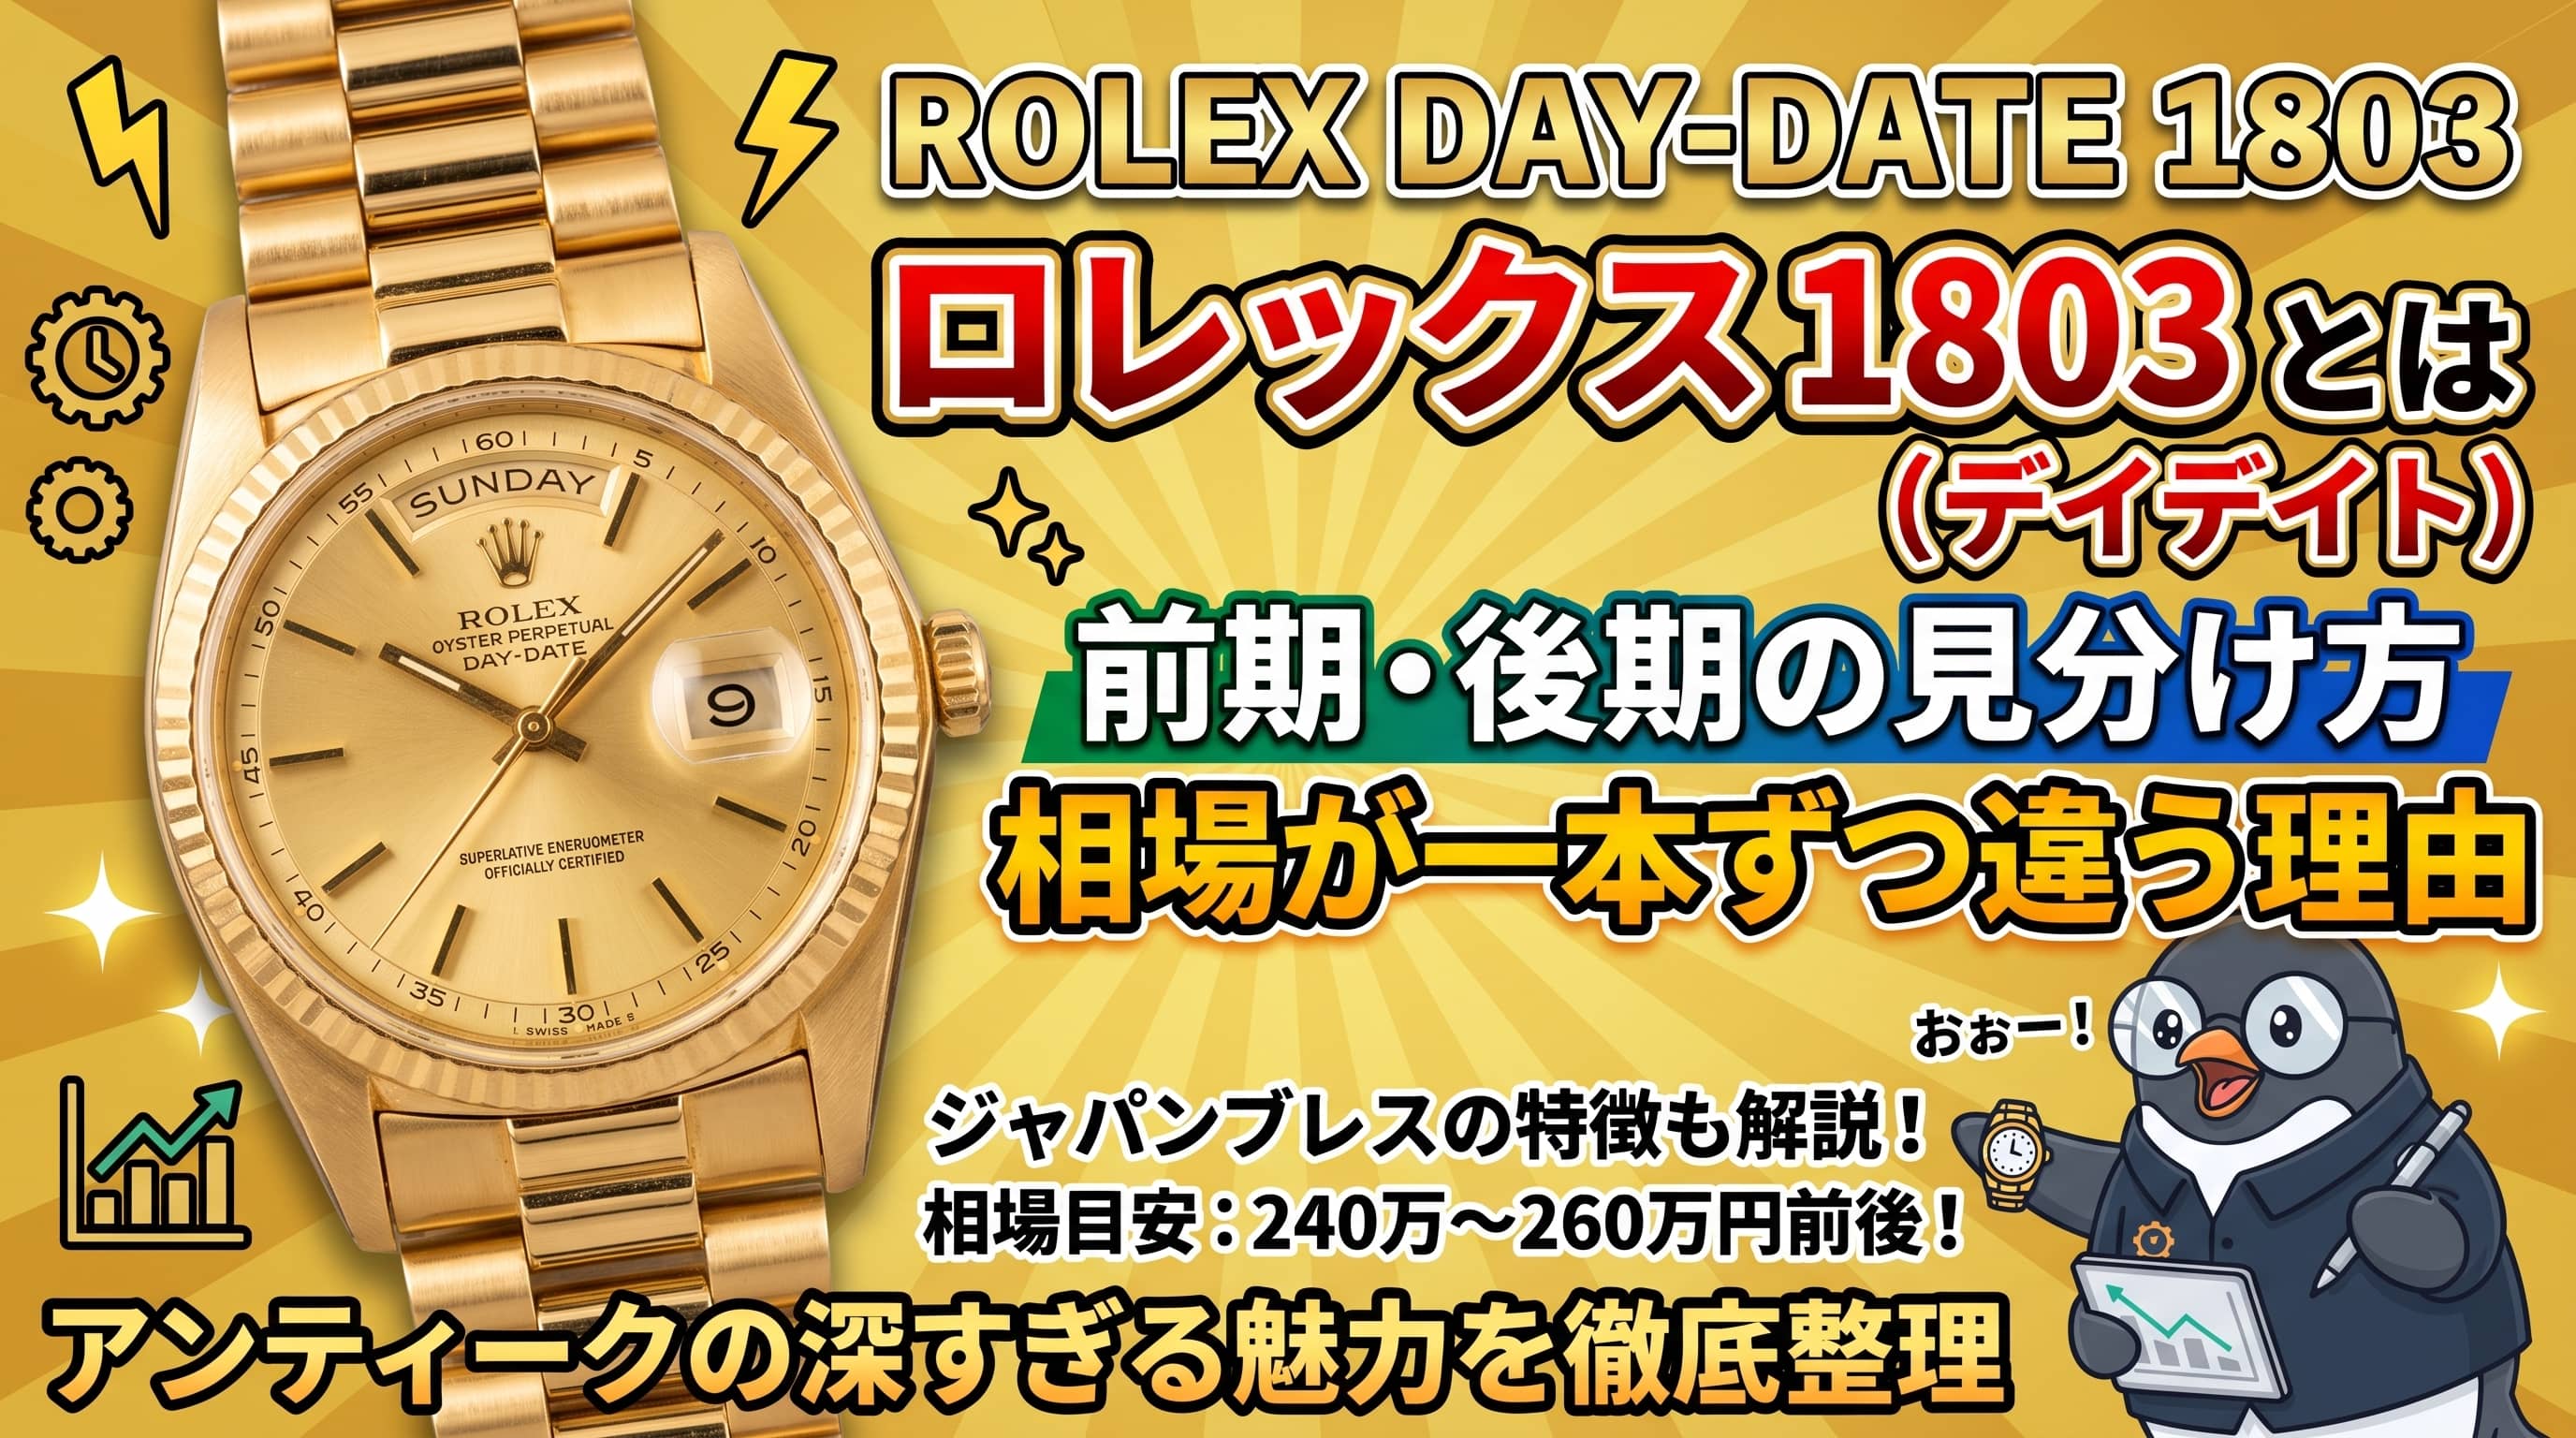 NEWモデル解説NEWロレックス 1803(デイデイト)とは|前期・後期の見分け方と相場が一本ずつ違う理由デイデイトRef.1803の相場の付きにくさと専門店の在庫の価格感(240万〜260万円前後が中心)を先に示し、手放す人・探す人の動き方、前期後期やジャパンブレスの見分け方まで整理します。
 ロレ男
 NEWリセール分析NEWエクスプローラー・エクスプローラーII・エアキング リセールランキング【2026年10月】入門スポーツはどれが強い?エクスプローラー・エクスプローラーII・エアキングの現行6種類を、2026年9月29日集計の買取価格でランキング。1社の高値に左右されない中央値でも比べ、36mmと40mm、白と黒の差、旧型の買取価格まで整理しました。ヨメッチ
 NEWモデル解説NEWロレックス 116655(ヨットマスター40 エバーローズ)とは|オイスターフレックス初搭載の特徴・現行126655との違い・相場ロレックス116655は、オイスターフレックスを初めて採用した18KエバーローズゴールドのヨットマスターⅩ40です。現行126655との違いと、2026年10月17日時点の買取価格の目安を整理しました。ロレ男